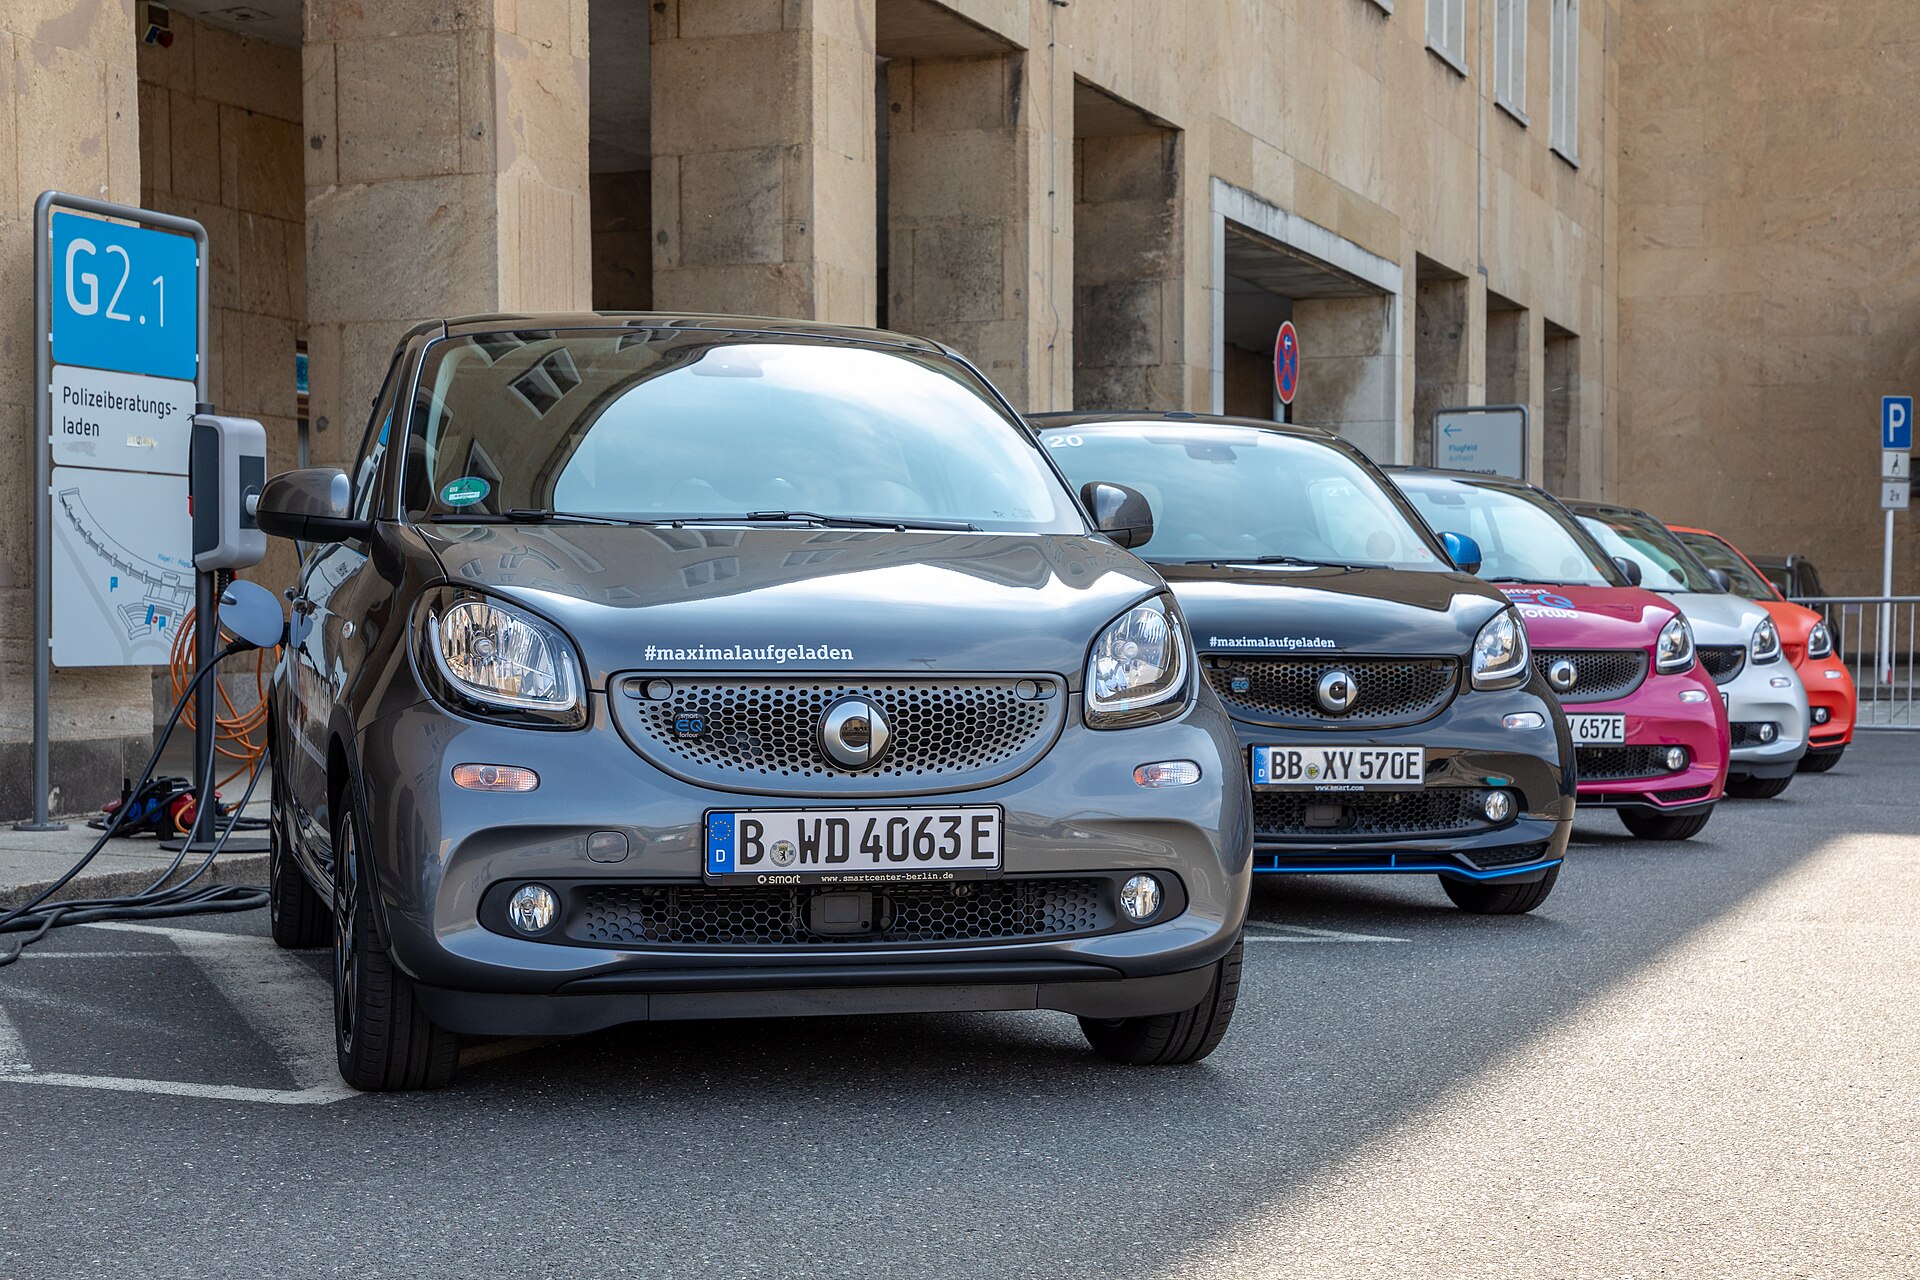
Στην Ελλάδα ένα μεγάλο μέρος των καινούργιων αυτοκινήτων το αγοράζουν εταιρείες και εταιρείες μακροχρόνιας μίσθωσης, όχι ιδιώτες. Γι’ αυτό οι αλλαγές στη φορολογία των εταιρικών αυτοκινήτων επηρεάζουν άμεσα το ποια αυτοκίνητα θα δούμε στους δρόμους. Το 2026 ο κανόνας έγινε σαφής: το φορολογικό πλεονέκτημα της «παροχής σε είδος» μένει μόνο στα αμιγώς ηλεκτρικά.
Τι είναι η «παροχή σε είδος»
Όταν μια εταιρεία παραχωρεί αυτοκίνητο σε εργαζόμενο, εταίρο ή μέτοχο, ο νόμος θεωρεί την ιδιωτική χρήση του ως εισόδημα. Ο Κώδικας Φορολογίας Εισοδήματος (ν. 4172/2013, άρθρο 13) αποτιμά αυτή την παροχή ως ποσοστό της Λιανικής Τιμής Προ Φόρων (ΛΤΠΦ) του αυτοκινήτου, με κλιμακωτούς συντελεστές. Το ποσό προστίθεται στο φορολογητέο εισόδημα του εργαζομένου. Για ένα αυτοκίνητο μεσαίας κατηγορίας, η επιβάρυνση αυτή μπορεί να είναι αισθητή.
Τι ισχύει τώρα
Με τροποποίηση του άρθρου 14 του ΚΦΕ, η εξαίρεση από τον υπολογισμό της παροχής σε είδος ισχύει πλέον μόνο για οχήματα μηδενικών ρύπων, δηλαδή αμιγώς ηλεκτρικά, με ΛΤΠΦ έως 40.000 ευρώ. Μέχρι πρόσφατα κάλυπτε και τα οχήματα «χαμηλών ρύπων» έως 50 γρ. CO2/χλμ, κυρίως τα plug-in υβριδικά. Αν η ΛΤΠΦ ενός ηλεκτρικού ξεπερνά τις 40.000 ευρώ, φορολογείται μόνο το υπερβάλλον ποσό, με βάση την κλίμακα.
Στα plug-in υβριδικά οι νέες παραχωρήσεις χάνουν την απαλλαγή. Υπάρχει όμως μεταβατική πρόβλεψη: τα PHEV που είχαν ήδη παραχωρηθεί για εταιρική χρήση πριν από την έναρξη ισχύος της ρύθμισης κρατούν το παλιό καθεστώς μέχρι να μεταβιβαστούν ή να πουληθούν.
Σύμφωνα με τα fleetnews.gr και motori.gr, η ίδια λογική εφαρμόζεται και στη φορολογία της εταιρείας. Η απαλλαγή από τον φόρο εταιρικού χρήστη για οχήματα έως 40.000 ευρώ ΛΤΠΦ αφορά πλέον μόνο τα BEV. Αλλαγές υπάρχουν και στο τέλος ταξινόμησης των plug-in, με μεταβατική εξαίρεση για ορισμένα μοντέλα που εισήχθησαν από 1/11/2025 έως 31/5/2026 με εκπομπές έως 75 γρ./χλμ.
Γιατί έχει σημασία
Για χρόνια το plug-in υβριδικό ήταν η «ασφαλής» επιλογή για τον εταιρικό στόλο. Είχε το φορολογικό πλεονέκτημα χωρίς το άγχος της φόρτισης, γιατί όταν τελείωνε η μπαταρία το αυτοκίνητο συνέχιζε με τη βενζίνη. Στην πράξη πολλά εταιρικά PHEV φορτίζονταν σπάνια, οπότε οι πραγματικές εκπομπές τους απείχαν από τις επίσημες. Η νέα ρύθμιση κλείνει αυτό το «παράθυρο» και ευθυγραμμίζει την ελληνική πολιτική με την ευρωπαϊκή, όπου και ο τρόπος υπολογισμού των εκπομπών των PHEV γίνεται αυστηρότερος.
Ήδη φαίνονται κάποιες ενδείξεις στην αγορά. Τα στοιχεία του ΣΕΑΑ για το οκτάμηνο του 2026 δείχνουν πτώση των ταξινομήσεων PHEV και άνοδο των αμιγώς ηλεκτρικών, με απότομη υποχώρηση των plug-in τον Αύγουστο. Δεν μπορούμε να πούμε με βεβαιότητα πόσο από αυτό οφείλεται στη φορολογική αλλαγή και πόσο σε άλλους παράγοντες. Η κατεύθυνση πάντως είναι συμβατή με αυτήν.
Τι πρέπει να κοιτάξει μια εταιρεία και ένας εργαζόμενος
- Το όριο των 40.000 ευρώ αφορά τη ΛΤΠΦ, όχι την τελική τιμή. Ένα ηλεκτρικό που πουλιέται λίγο πάνω από τις 40.000 με τους φόρους μπορεί να είναι μέσα στο όριο. Ένα με πολλά extra μπορεί να βγει εκτός. Χρειάζεται έλεγχος της πιστοποιημένης τιμής.
- Πάνω από το όριο δεν χάνεται όλο το πλεονέκτημα. Φορολογείται μόνο η διαφορά.
- Η φόρτιση πρέπει να λυθεί πρώτα. Για τον εργαζόμενο που δεν έχει δική του θέση στάθμευσης, το ηλεκτρικό εταιρικό προϋποθέτει πρόσβαση σε φορτιστή, στο γραφείο ή σε δημόσιο δίκτυο με εταιρική κάρτα.
- Οι υφιστάμενες συμβάσεις PHEV κρατούν το καθεστώς τους μέχρι την πώληση ή μεταβίβαση. Οι ανανεώσεις στόλου όμως θα γίνονται με τους νέους κανόνες.
Το άρθρο αυτό είναι γενική ενημέρωση και όχι φορολογική συμβουλή. Οι λεπτομέρειες κάθε περίπτωσης πρέπει να ελεγχθούν με λογιστή.
Πηγές
- FleetNews.gr, «Τι αλλάζει στη φορολογία των αυτοκινήτων – Προνόμια μόνο για BEV»
- carandmotor.gr, «Τι αλλάζει στις φοροαπαλλαγές των εταιρικών ΙΧ»
- autotriti.gr, «Εταιρικά plug-in υβριδικά αυτοκίνητα: Τέλος η φοροαπαλλαγή – Φορολογία 2026»
- motori.gr, «Νέα εταιρικά φορολογικά δεδομένα»
- evloader.com, «Εταιρικό Ηλεκτρικό Αυτοκίνητο: Φορολογία και Οφέλη 2026»
- ΑΑΔΕ, εγκύκλιος Ε.2039/2026 για τον ν. 5313/2026 (τέλος ταξινόμησης υβριδικών)
- ΣΕΑΑ, ταξινομήσεις Αυγούστου 2026